10 % o 21 %: IVA en restaurantes de España para hosteleros y clientes
Cuándo aplicar 10 % o 21 % en restaurantes en España. Evita errores con botellas, refrescos y servicio a domicilio; muestra siempre el precio con IVA…
En la mayoría de restaurantes en España se aplica el IVA reducido correspondiente a los servicios de restauración con consumo en el propio local. La excepción aparece en las entregas de bienes sin servicio asociado (una botella para llevar, un refresco azucarado en bolsa de reparto), que tributan al 21 %. Además, la ley obliga a mostrar siempre el precio final con el impuesto ya incluido.
En resumen:
- Solo las entregas de bienes sin servicio asociado, como botellas para llevar, tributan al 21 %, mientras que las consumiciones en el local se gravan al 10 %.
- Es fundamental separar en el ticket las operaciones con servicio completo del consumo en el local y las entregas de productos cerrados para evitar errores fiscales.
- Los refrescos envasados vendidos sin atención se consideran una entrega de bien y tributan al 21 %, a diferencia de los que se sirven en mesa.
- La comisión de plataformas de reparto se regula al 21 %, incluso si la venta de comida se grava al 10 %, por lo que es necesario configurarlo correctamente desde el inicio.
- La normativa obliga a mostrar en carta y publicidad el precio final con IVA incluido, evitando penalizaciones por precios ocultos o información engañosa.
Tabla de contenidos
- Tipos de IVA en España aplicables a la hostelería
- Cuándo aplicar el 10 % y cuándo el 21 %: reglas prácticas
- Bebidas, café y refrescos: las reglas que generan más dudas
- Takeaway, delivery y plataformas: dónde se cometen más errores
- Precios en carta: la obligación de mostrar el IVA incluido
- Casos especiales: menú con bebida, botellas cerradas y ventas a empresas
- Cumplimiento y sanciones: cómo evitar problemas en una inspección
- Cómo aplica Alta Galicia la transparencia en precios y eventos
- Por qué la claridad en el precio construye confianza real
- Fuentes
- Preguntas frecuentes
Tipos de IVA en España aplicables a la hostelería
España tiene tres tipos de IVA vigentes: un tipo general, un tipo reducido y un tipo superreducido, además de algunas operaciones exentas. En restauración, el que manda es el 10 %, porque la Agencia Tributaria clasifica el servicio de bar y restaurante como una prestación de servicios de hostelería, no como una simple venta de comida.
Cada tipo cumple una función distinta dentro del negocio:
- Tipo general: bebidas alcohólicas, refrescos con azúcar añadido vendidos sin servicio y la mayoría de comisiones de plataformas de reparto.
- Tipo reducido: el grueso de la actividad de un restaurante, incluyendo comidas y bebidas servidas y consumidas en el local, menús del día y catering con servicio.
- Tipo superreducido: productos de primera necesidad como el pan común, la leche o determinadas frutas y verduras, aplicable especialmente cuando el restaurante vende estos productos envasados y sin manipulación culinaria.
El matiz legal que separa el 10 % del 21 % es sencillo de enunciar, pero exige atención diaria: existe servicio (manipulación, atención de mesa, puesta a disposición) o solo hay entrega de un producto cerrado.
Cuándo aplicar el 10 % y cuándo el 21 %: reglas prácticas
La regla que evita la mayoría de los dolores de cabeza es esta: si el cliente consume en el local con atención de camarero, se aplica el 10 %; si se lleva un producto cerrado sin ese servicio, el tipo sube al 21 % para bebidas alcohólicas y refrescos azucarados.
Tres ejemplos resuelven casi todas las dudas del día a día:
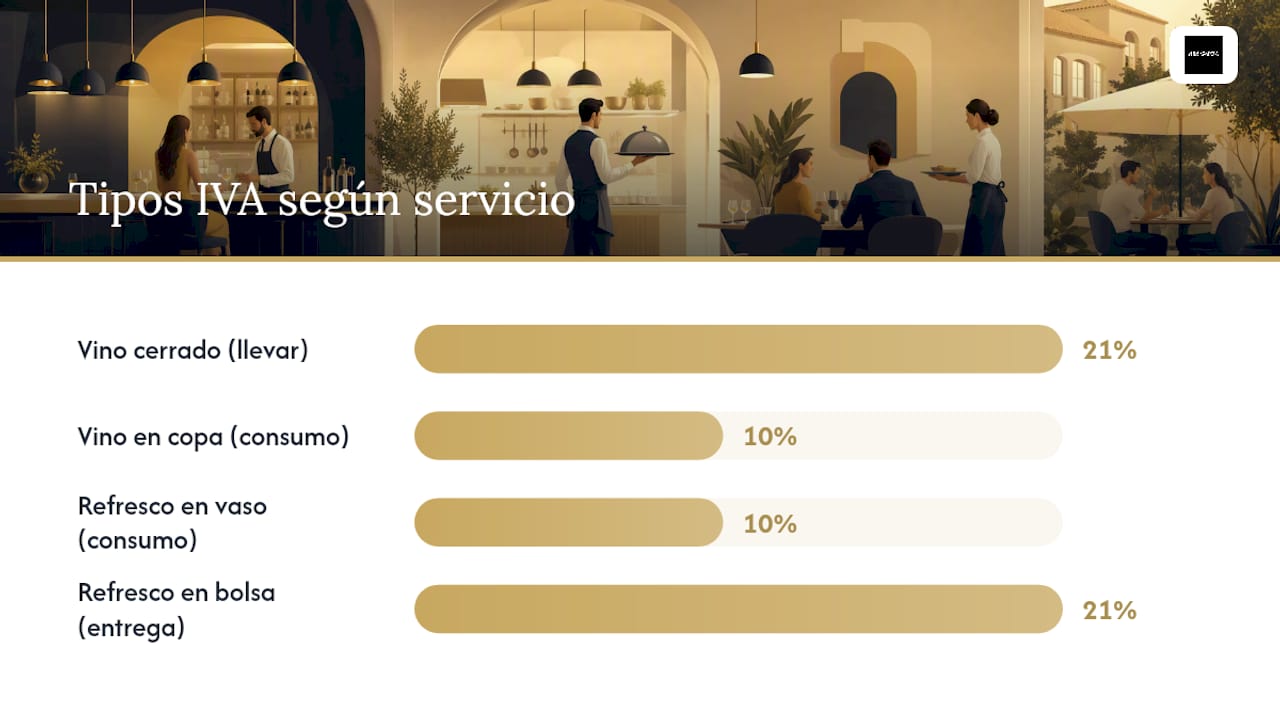
- Un cliente pide una botella de vino para llevarse sin abrir: 21 %, porque no hay servicio de mesa asociado.
- Ese mismo vino servido en copa junto al menú del día: 10 %, porque forma parte de un servicio de restauración completo.
- Un refresco servido en vaso en la terraza frente al mismo refresco metido en una bolsa de reparto sin consumo en sitio: el primero tributa al 10 %, el segundo puede caer en el 21 % si se entiende entrega de bien.
Dato clave: los inspectores de Hacienda valoran si existe una manipulación y atención real al cliente para decidir si una operación es servicio de restauración o simple entrega de mercancía, y esa valoración de hecho suele ser lo que determina el tipo aplicable en una comprobación.
Estas diferencias no son un detalle contable menor: se reflejan directamente en el modelo 303 y deben quedar desglosadas por tipo en el ticket, porque una factura mal desglosada es una de las primeras cosas que revisa cualquier inspección.
Bebidas, café y refrescos: las reglas que generan más dudas
El café solo, el agua mineral y los zumos naturales servidos en mesa suelen tributar como parte del servicio de hostelería, sin distinción especial.
El problema aparece con los refrescos con azúcares o edulcorantes añadidos cuando se venden sin servicio de mesa: ahí entra el tipo general.
- Café con leche servido en taza en el local: 10 %.
- Refresco azucarado enlatado, comprado en barra para llevar sin sentarse: puede tributar al 21 %.
- Agua embotellada servida con el menú: 10 %, integrada en el servicio.
- Zumo envasado vendido en máquina de vending sin atención: tratamiento como entrega de bien, habitualmente al 21 % si el producto lleva azúcares añadidos.
El desglose correcto en el ticket, separando cada línea por su tipo real, es lo único que protege al negocio frente a una revisión posterior.
Takeaway, delivery y plataformas: dónde se cometen más errores
El delivery mezcla dos operaciones distintas que casi nunca se facturan igual: la venta de comida (10 % en la mayoría de los casos) y la comisión que cobra la plataforma de reparto (21 %, porque es un servicio de intermediación, no de hostelería).
El error contable más habitual es registrar la comisión de la plataforma al 10 %, arrastrando ese fallo trimestre tras trimestre en el modelo 303.
- La comida entregada a domicilio mantiene el 10 % si conserva el carácter de servicio de restauración con elaboración y presentación.
- La comisión de la plataforma se factura aparte y al 21 %.
- Revisar cada liquidación de la plataforma antes de contabilizarla evita arrastrar el error durante meses.
Consejo profesional: configura el punto de venta con líneas separadas para “venta” y “comisión de plataforma” desde el primer día; corregir un histórico de facturas mal desglosadas es mucho más caro que prevenirlo. Consulta esta app para restaurante para facilitar esta configuración y evitar errores en tipos de IVA.
Precios en carta: la obligación de mostrar el IVA incluido
La normativa de consumo exige que el precio final, con el impuesto ya incluido, sea el que aparece en la carta, en la publicidad y en cualquier código QR con menú digital. El Reglamento de facturación aprobado por el Real Decreto 1619/2012 parte de esa misma base: la cuota del IVA se entiende incluida en el precio, y solo en operaciones entre empresas puede desglosarse aparte si el cliente lo solicita.
Prácticas de riesgo frecuentes:
- Cartas con la anotación “S.M.” (según mercado) sin ninguna referencia de precio.
- Rótulos con la frase “IVA no incluido” en el precio final al consumidor.
- Cargos ocultos en el momento de cobrar que no figuraban en la carta.
Un reportaje reciente sobre reclamaciones de consumidores confirma que estas prácticas generan denuncias reales ante organismos de consumo, no solo quejas puntuales.
Casos especiales: menú con bebida, botellas cerradas y ventas a empresas
Algunos escenarios generan más confusión que el resto porque mezclan servicio y entrega en la misma factura.
- Menú del día con copa de vino incluida: al tratarse de consumo en el local con servicio completo, todo el menú tributa al 10 %, incluida la bebida.
- Venta de una botella cerrada para llevar: aquí no hay servicio de mesa, así que corresponde el 21 % y debe facturarse como entrega de bien independiente.
- Catering o venta a empresas: cuando el restaurante presta un servicio completo (montaje, camareros, vajilla), el 10 % se mantiene; si solo entrega bandejas cerradas sin atención, el tratamiento se acerca al de una entrega de bienes y puede exigir desglose distinto en la factura.
Quien organiza un evento privado en un restaurante suele preguntar primero por el precio del menú y solo después por cómo se refleja el IVA en la factura final, así que conviene aclarar esto por escrito desde la reserva.
Cumplimiento y sanciones: cómo evitar problemas en una inspección
Los errores más sancionados no son los grandes fraudes, sino los desajustes recurrentes entre lo que se cobra y lo que se declara: bebidas mal clasificadas, comisiones de plataformas al tipo equivocado, cartas sin precio cerrado.
- Configura el POS con tipos distintos según el canal: mesa, para llevar, delivery.
- Conserva los justificantes de cada liquidación de plataformas de reparto durante al menos cuatro años.
- Forma al personal de caja en la diferencia entre servicio y entrega de bienes.
- Ante cualquier duda concreta sobre una operación mixta, consulta con un asesor fiscal o plantea la consulta directamente a la Agencia Tributaria.
Dato clave: configurar bien el sistema de punto de venta según el tipo de servicio reduce la mayoría de las incidencias fiscales que se detectan después en una comprobación tributaria.
Cómo aplica Alta Galicia la transparencia en precios y eventos
En algunos restaurantes, la carta refleja siempre el precio final con el impuesto incluido, sin letra pequeña ni anotaciones ambiguas. Nuestra guía sobre qué incluye un menú del día en España explica cómo se calcula ese precio cerrado, bebida incluida.
Para eventos privados y grupos grandes, trabajamos con depósito y un documento de detalle de evento (BEO) que fija por escrito qué incluye cada partida, tal como describimos en nuestra guía sobre eventos privados en restaurante. Esa misma lógica de claridad se aplica al pagar la cuenta, como detallamos en nuestra guía sobre cómo pagar la cuenta en Barcelona sin sorpresas.
Por qué la claridad en el precio construye confianza real
Un cliente que ve un precio distinto al que esperaba en la cuenta no vuelve, y suele contarlo. La transparencia en la carta no es solo una obligación legal: es la forma más barata de fidelizar clientela.
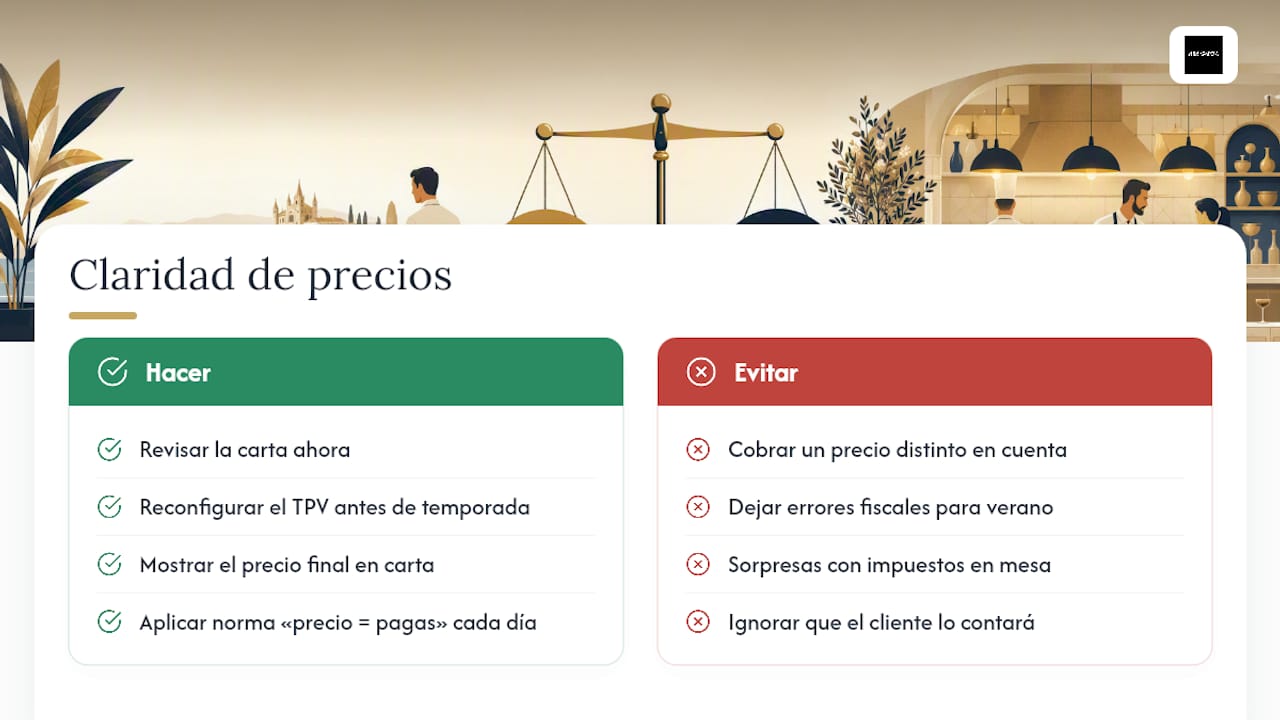
Consejo profesional: revisa tu carta y reconfigura el POS antes de que llegue la temporada alta; corregir un error de tipo impositivo en plena campaña de verano cuesta mucho más que hacerlo en enero.
Si buscas un sitio donde el precio de la carta es el precio que pagas, sin sorpresas en la cuenta, en Alta Galicia aplicamos esa misma norma cada día, desde el marisco fresco hasta los arroces con bogavante que sirven las mesas de grupo.
— YellowRock
Fuentes
- Manual práctico del IVA (AEAT) — Tipo impositivo reducido 10 %
- Real Decreto 1619/2012 — Reglamento de facturación (BOE)
- IVA en hostelería: tipos reducidos aplicables a bares y restaurantes — Blegal
Preguntas frecuentes
¿Qué IVA se paga en un restaurante en España?
La mayoría de consumiciones en un restaurante tributan al 10 %, el tipo reducido que la AEAT aplica a los servicios de hostelería.
¿Habrá cambios en el tipo de IVA de hostelería en 2026?
No hay ninguna modificación normativa vigente que cambie el tipo reducido del 10 % para hostelería; la regla general sigue basándose en el Manual práctico del IVA de la AEAT, aplicable en Península e Islas Baleares.